Vì sao hai lệnh cùng lãi 200 USD lại có thể là một lệnh tốt và một lệnh tệ?
Sau bài này bạn sẽ
- Hiểu 1R là gì và tính được 1R cho một lệnh
- Biết vì sao đo kết quả bằng USD dễ gây sai lệch
- Đọc được kết quả +1.5R, +0.5R, −1R của một kế hoạch chốt lời từng phần
R-Multiple là gì?
1R là số tiền bạn mất nếu lệnh chạm Stoploss. Nó được quyết định trước khi vào lệnh, từ hai con số: khoảng cách từ giá vào tới Stoploss, và khối lượng lệnh.
R-Multiple của một lệnh là kết quả của lệnh đó chia cho 1R.
| Tình huống | Rủi ro ban đầu (1R) | Kết quả | R-Multiple |
|---|---|---|---|
| Lệnh A | 100 USD | +200 USD | +2R |
| Lệnh B | 1.000 USD | +200 USD | +0.2R |
| Lệnh C | 100 USD | −100 USD | −1R |
Lệnh A và lệnh B lãi bằng nhau, nhưng lệnh A mang về gấp đôi số tiền đã đặt vào rủi ro, còn lệnh B chỉ mang về một phần năm. R cho thấy điều mà con số tiền che đi.
Vì sao đo bằng R tốt hơn chỉ đo bằng tiền?
- So sánh được giữa các lệnh có khối lượng khác nhau. Một lệnh nhỏ và một lệnh lớn được đặt trên cùng thước đo.
- So sánh được giữa các thị trường. Lãi 50 điểm trên vàng và 50 pip trên EURUSD là hai chuyện khác nhau; +1R thì giống nhau.
- Tách quyết định khỏi khối lượng. Một hệ thống có lợi thế khi R trung bình mỗi lệnh dương trên đủ nhiều lệnh, bất kể bạn đánh lớn hay nhỏ.
- Là nền tảng của tính khối lượng. Khi biết mình chấp nhận mất bao nhiêu cho 1R, khối lượng lệnh được tính ngược ra từ khoảng cách tới Stoploss.
Trader hay hiểu sai R ở đâu?
- Đặt Stoploss sau khi vào lệnh. Khi đó 1R không còn là con số được quyết định trước, và mọi phép đo sau đó đều trôi.
- Nới Stoploss khi giá đi ngược. Lệnh thua lúc này lớn hơn 1R ban đầu, nhưng nhật ký vẫn ghi là −1R.
- Chỉ nhìn tỷ lệ thắng. Thắng 70% với lãi trung bình +0.3R và lỗ −1R vẫn là hệ thống thua: 0.7 × 0.3 − 0.3 × 1 = −0.09R mỗi lệnh.
- Bỏ qua phí và trượt giá. Với Stoploss rất gần, phí giao dịch có thể chiếm một phần đáng kể của 1R.
Ví dụ trên biểu đồ
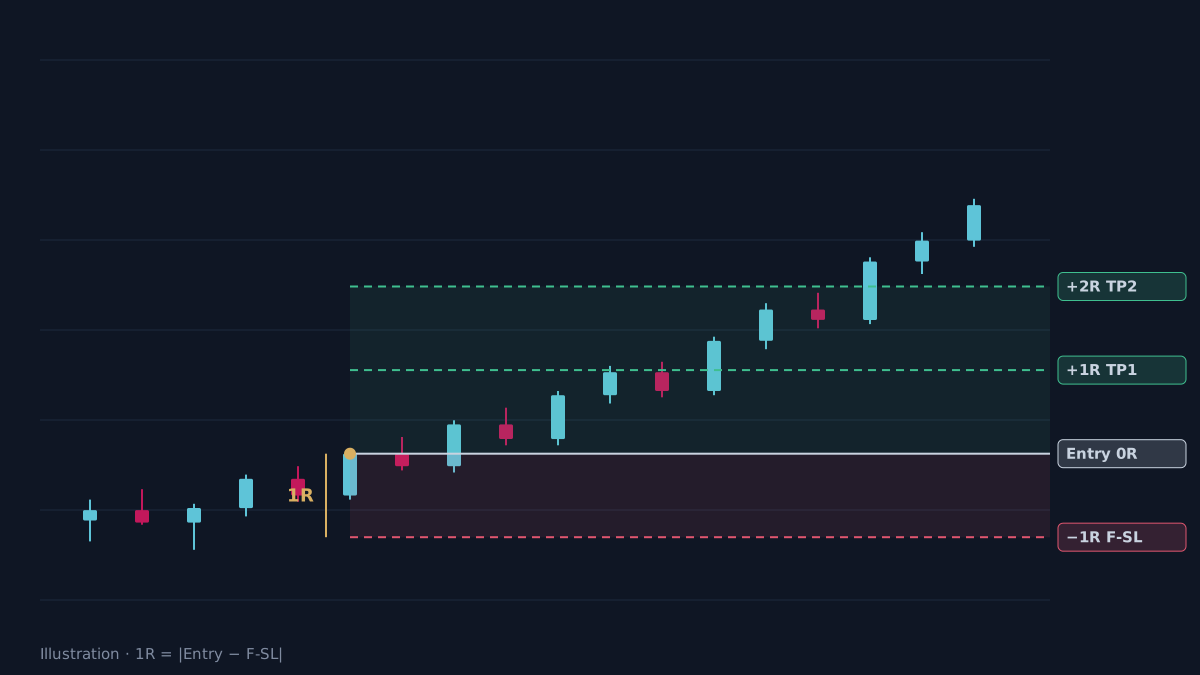 Hình minh họa, không phải dữ liệu thị trường thật.
Kế hoạch chốt từng phần phổ biến: chốt một nửa khối lượng tại TP1 (+1R) và một nửa tại TP2 (+2R).
| Diễn biến | Cách tính | Kết quả |
|---|---|---|
| Chạm TP1 rồi TP2 | 0.5 × 1R + 0.5 × 2R | +1.5R |
| Chạm TP1, phần còn lại về hòa vốn | 0.5 × 1R + 0.5 × 0R | +0.5R |
| Chạm Stoploss trước TP1 | 1 × (−1R) | −1R |
AURORA dùng R như thế nào?
AURORA vẽ sẵn kế hoạch lệnh cho mỗi tín hiệu. F-SL, Stoploss cố định chốt tại nến tín hiệu, xác định 1R; TP1 mặc định ở 1R và TP2 ở 2R. Khi lệnh đóng, nhãn kết quả ghi theo R, ví dụ ✓ +1.5R · TP2 hoặc ✗ −1R · SL, và Dashboard tổng hợp tổng R cùng R trung bình mỗi lệnh theo từng setup.
Strategy Validator của AURORA tính khối lượng theo phần trăm rủi ro trên vốn, nên kết quả trong Strategy Tester cũng phản ánh cùng logic.
Bạn không cần AURORA để dùng R: một bảng tính ghi Entry, Stoploss, khối lượng và kết quả là đủ.
Khi nào R gây hiểu lầm?
- Gap và trượt giá. Khi giá nhảy qua Stoploss, khoản lỗ thực tế có thể lớn hơn 1R. R kế hoạch và R thực tế cần được ghi riêng.
- Stoploss quá gần. 1R rất nhỏ khiến kết quả theo R trông lớn, nhưng chi phí giao dịch tính theo R cũng lớn theo.
- Mẫu quá ít. R trung bình của mười lệnh chưa nói lên được nhiều; cần nhiều lệnh hơn và nên kiểm tra trên dữ liệu ngoài mẫu.
- Thời gian giữ lệnh khác nhau. Hai hệ thống cùng +0.3R mỗi lệnh nhưng một bên giữ lệnh gấp mười lần thời gian sẽ có hiệu quả sử dụng vốn rất khác nhau.
Checklist thực hành
- Xác định Stoploss trước khi vào lệnh, không phải sau.
- Tính 1R bằng tiền: khoảng cách Entry đến Stoploss nhân khối lượng.
- Ghi kết quả mỗi lệnh bằng R, không chỉ bằng tiền.
- Không nới Stoploss sau khi đã vào lệnh: việc đó làm thay đổi 1R.
- Đánh giá hệ thống bằng R trung bình mỗi lệnh trên đủ nhiều lệnh, có tính phí.
Video Explainer
Video cho bài này đang được sản xuất. Toàn bộ nội dung bài viết đã đầy đủ để bạn học ngay.
Các chương trong video
- Hai lệnh cùng lãi 200 USD
- Định nghĩa 1R
- Đọc kết quả +1.5R, +0.5R, −1R
- R trên Dashboard của AURORA
- Khi nào R gây hiểu lầm
Xem bản ghi lời thoại
Tài liệu sản phẩm
Nội dung mang tính giáo dục và hỗ trợ ra quyết định, không phải lời khuyên đầu tư. Ví dụ trên biểu đồ là minh họa hoặc dữ liệu quá khứ, không đảm bảo kết quả tương lai. Giao dịch tài chính có rủi ro mất vốn.